
Un programa de contabilidad para AMPA debe permitir registrar ingresos y gastos, controlar las cuotas de los socios, relacionar cada movimiento con una actividad o proyecto, almacenar justificantes y generar informes comprensibles para la junta y la asamblea. También debe conservar el histórico y facilitar el relevo cuando cambia la tesorería.
La mejor opción no es necesariamente la que incluye más funciones, sino la que responde a la forma real de trabajar de la asociación. Una AMPA que gestiona cuotas, extraescolares, comedor y subvenciones necesita separar cada partida y conocer en cualquier momento cuánto ha cobrado, qué pagos están pendientes y cuál es el saldo disponible.
Elegir un programa de contabilidad para AMPA también implica valorar la seguridad, los permisos de acceso y la posibilidad de conectar las cuentas con socios, actividades y comunicaciones. Si la herramienta contable permanece aislada, la junta seguirá utilizando hojas auxiliares para identificar transferencias y comprobar inscripciones.
La contabilidad AMPA no consiste únicamente en anotar entradas y salidas de dinero. Cada movimiento debe explicar quién paga o cobra, a qué concepto corresponde, cuándo se produjo y qué documento lo justifica. Sin ese contexto, el saldo bancario puede ser correcto y las cuentas continuar desordenadas.
Un programa de contabilidad para AMPA debería resolver preguntas habituales como estas:
La Ley Orgánica 1/2002 obliga a las asociaciones a llevar una contabilidad que permita obtener una imagen fiel de su patrimonio, resultado y situación financiera. También exige inventario, actas y aprobación anual de las cuentas por la asamblea, tal como recoge la normativa estatal reguladora del derecho de asociación.
Una hoja de cálculo puede resultar suficiente para una asociación pequeña, con pocos movimientos y una tesorería experimentada. El problema aparece cuando varias personas modifican el archivo, se duplican versiones o las cuotas se controlan en un documento diferente al de las actividades.
Para llevar las cuentas del AMPA mediante una hoja de cálculo hay que establecer categorías, numeración de justificantes, copias de seguridad y permisos. También debe impedirse que cualquier miembro pueda eliminar fórmulas o modificar ejercicios ya cerrados.
Cuando el volumen aumenta, un programa de contabilidad para AMPA reduce tareas manuales y facilita la trazabilidad. La decisión no debe depender solo del número de socios, sino de la cantidad y diversidad de operaciones.
Las necesidades de la contabilidad asociaciones sin ánimo de lucro son diferentes a las de una economía doméstica. El sistema debe permitir distinguir fondos, proyectos y conceptos, además de generar información entendible por personas que no tienen formación contable.
Antes de elegir un programa de contabilidad para AMPA, conviene comprobar estas funciones:
| Funcionalidad | Para qué sirve |
|---|---|
| Registro de ingresos y gastos | Conocer la situación económica real |
| Categorías o partidas | Separar cuotas, actividades, comedor y subvenciones |
| Gestión de cobros | Identificar pagos realizados y pendientes |
| Presupuestos | Comparar previsión y resultado |
| Informes | Presentar las cuentas a junta y asamblea |
| Documentos adjuntos | Relacionar facturas y justificantes |
| Permisos de acceso | Limitar quién consulta o modifica información |
| Histórico de cambios | Saber qué se modificó y quién lo hizo |
| Exportación | Entregar información a una asesoría o conservar copias |
| Cierre por ejercicios | Evitar cambios accidentales en cuentas aprobadas |
Un programa de contabilidad para asociaciones de madres y padres de alumnos también debería utilizar conceptos claros. Si la junta necesita conocimientos avanzados para interpretar cada pantalla, aumentará su dependencia de una única persona.
Uno de los principales problemas al llevar las cuentas del AMPA es mezclar ingresos con finalidades diferentes. Una cuota de socio, el pago de una excursión y una subvención pueden aparecer en la misma cuenta bancaria, pero no deben analizarse como si fueran el mismo ingreso.
Un programa de contabilidad para AMPA debe permitir asignar cada operación a una categoría o proyecto. Así, la junta puede saber si una actividad se financia con sus propios ingresos, con las cuotas generales o con una ayuda pública.
Un ejemplo práctico sería una asociación que recibe:
Aunque el banco muestre 38.500 euros de entradas, no todo ese dinero está disponible para cualquier gasto. La subvención puede estar vinculada a un proyecto y los cobros de actividades deben cubrir proveedores y devoluciones. Si vuestra asociación gestiona ayudas públicas, conviene revisar además cómo se justifican las subvenciones para AMPAs.
Sí, resulta recomendable relacionar cada cuota con la persona o unidad familiar correspondiente. Anotar únicamente el importe total impide conocer quién ha pagado, detectar duplicados o aclarar una transferencia sin concepto.
El programa de contabilidad para AMPA debería distinguir entre cuota emitida, cobrada, pendiente, devuelta o anulada. Esta información también evita reclamar un pago ya efectuado o incluir como socio activo a quien no ha completado el alta.
La gestión económica debe respetar el principio de acceso limitado: no todos los miembros de la junta necesitan consultar datos bancarios o información completa de las familias.
Un buen sistema debe convertir los movimientos registrados en información útil. Una lista de cientos de apuntes bancarios no permite saber si la asociación ha respetado su presupuesto ni explicar con claridad el resultado del ejercicio.
El programa de contabilidad para AMPA debería generar, como mínimo:
Para preparar la rendición de cuentas del AMPA a final de año, conviene presentar cifras agrupadas y explicadas. La asamblea necesita saber de dónde procede el dinero, en qué se utilizó y qué saldo queda, no revisar cada movimiento sin contexto.
Utilizar un programa de contabilidad para AMPA no determina por sí mismo qué impuestos debe presentar la asociación. Las obligaciones dependen de sus ingresos, actividades, proveedores, trabajadores, retenciones y régimen fiscal.
La Agencia Tributaria considera parcialmente exentas a determinadas entidades sin ánimo de lucro que no aplican el régimen especial de la Ley 49/2002. Según la información oficial sobre las entidades parcialmente exentas del Impuesto sobre Sociedades, la exención no significa que toda su actividad quede automáticamente fuera de tributación.
La adaptación contable para entidades sin fines lucrativos se encuentra desarrollada en el Real Decreto 1491/2011. Su aplicación concreta debe revisarse según las características y el marco contable de cada asociación.
No necesariamente. Las entidades parcialmente exentas no están obligadas a declarar si cumplen simultáneamente tres condiciones: ingresos totales no superiores a 75.000 euros, rentas no exentas no superiores a 2.000 euros y sometimiento a retención de todas esas rentas no exentas. La Agencia Tributaria detalla estos tres requisitos.
Las tres condiciones deben cumplirse a la vez. Además, pueden existir obligaciones de IVA, retenciones o declaraciones informativas. Por ejemplo, la AEAT explica cuándo deben declararse operaciones con terceros superiores a 3.005,06 euros mediante el modelo 347.
Por eso, conviene revisar las obligaciones fiscales de una AMPA y solicitar asesoramiento cuando existan dudas. El software organiza los datos, pero no sustituye el criterio fiscal profesional.

Buscar software contabilidad AMPA gratis tiene sentido cuando la asociación dispone de un presupuesto limitado. No obstante, el precio no debería ser el único criterio: una herramienta gratuita puede terminar generando más trabajo si no permite controlar cuotas, adjuntar facturas o separar actividades.
| Criterio | Solución gratuita básica | Solución especializada |
|---|---|---|
| Registro de movimientos | Habitualmente sí | Sí |
| Control de cuotas | Puede requerir otra herramienta | Integrado |
| Actividades y socios | Normalmente separado | Puede estar conectado |
| Permisos | Limitados | Configurables |
| Informes para asamblea | Preparación manual | Automatizados o estructurados |
| Soporte | Reducido | Habitualmente disponible |
| Coste directo | Bajo o inexistente | Suscripción o tarifa |
| Coste de tiempo | Puede ser elevado | Menor si automatiza tareas |
Un programa de contabilidad para AMPA de pago puede resultar rentable si evita horas de conciliación, reclamaciones incorrectas y reconstrucciones de información. Por el contrario, una asociación con escasos movimientos puede no necesitar un sistema complejo.
La selección debe partir de la operativa real y no de una demostración comercial. Antes de comparar herramientas, la junta debería contabilizar cuántos socios, actividades, proveedores, subvenciones y movimientos gestiona al año.
Puede valorarse cada opción del 1 al 5 en estos criterios:
| Criterio | Peso recomendado |
|---|---|
| Control de ingresos, gastos y cobros | 25 % |
| Integración con socios y actividades | 20 % |
| Informes y rendición de cuentas | 15 % |
| Seguridad, permisos y copias | 15 % |
| Facilidad de uso y relevo | 10 % |
| Exportación y acceso a documentos | 10 % |
| Precio total | 5 % |
Esta matriz evita elegir un programa de contabilidad para AMPA únicamente porque sea gratuito o visualmente atractivo. Una aplicación económica que obliga a mantener otras cuatro hojas de cálculo puede resultar menos eficiente que una solución integrada.
La implantación de un nuevo sistema no corrige automáticamente una contabilidad anterior desordenada. Si se importan movimientos duplicados, saldos incorrectos o cuotas sin identificar, el problema simplemente cambia de herramienta.
Entre los errores más comunes en la gestión económica del AMPA destacan:
El relevo debe incluir saldo conciliado, cuentas bancarias, relación de pagos pendientes, presupuesto vigente, obligaciones próximas y acceso ordenado a los justificantes. No es suficiente con entregar una contraseña y un archivo.
El nuevo tesorero debería poder reproducir el último cierre y comprender las categorías utilizadas. También conviene dejar constancia de la entrega y cambiar los permisos de quienes abandonan la junta.
Un programa de contabilidad para AMPA con usuarios diferenciados e histórico reduce la dependencia personal y facilita la continuidad entre cursos.
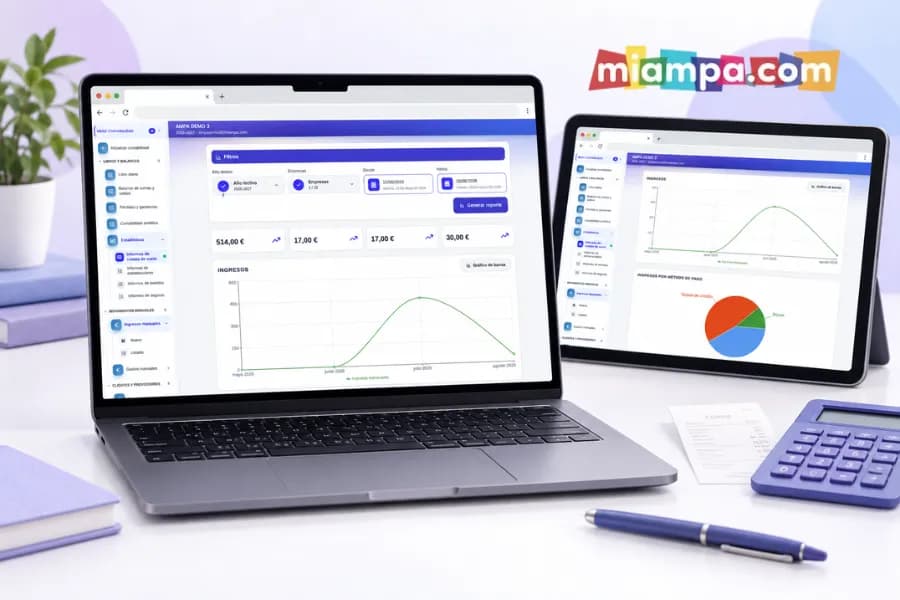
MiAMPA conecta la contabilidad con tareas que habitualmente se gestionan por separado. La gestión contable de MiAMPA permite centralizar ingresos y gastos junto con cuotas, actividades y otros cobros de la asociación.
La junta también puede utilizar los documentos online para justificantes y facturas, manteniendo la documentación relacionada con la operativa del AMPA en un espacio común.
Frente a una app AMPA gratis limitada a comunicaciones o un programa gestión AMPAs que no conecta la información económica, un software gestión AMPA integrado reduce duplicidades. El objetivo es evitar que socios, pagos, actividades y contabilidad vivan en sistemas diferentes.
Un programa de contabilidad para AMPA debe aportar algo más que un listado de movimientos. Tiene que facilitar el control de cuotas, la separación de partidas, la conservación de justificantes y la presentación de cuentas comprensibles.
La decisión correcta depende del volumen y de la complejidad de la asociación. Antes de elegir, la junta debe comprobar cómo controla los cobros, qué informes necesita, quién accederá a los datos y cómo se producirá el siguiente relevo.
¿Vuestro AMPA sigue intentando cuadrar cuotas, actividades, subvenciones y facturas entre varias hojas de cálculo? Descubrid cómo la gestión contable de MiAMPA puede centralizar las cuentas y convertir el cierre económico en un proceso claro, trazable y preparado para la próxima asamblea.